銀行の貸金庫といえば、「自宅の金庫よりも圧倒的に安全で、預金保険の枠を超えるような高価な資産や重要書類を完璧に守ってくれる場所」という絶対的な信頼を寄せる人が少なくありませんでした。しかし、近年はその常識を覆すような前代未聞の事件が相次いで表面化し、大きな衝撃を与えています。本記事では、実際に発生した巨額窃盗事件の真相や手口を紐解きながら、貸金庫のセキュリティの実態、銀行側の法的責任、そして私たち利用者が自らの資産を守るために取るべき現実的な防犯対策について詳しく解説します。
【この記事の重要ポイントまとめ】
- 要点1:「貸金庫なら絶対安全」という神話は崩れ、内部関係者による不正や管理体制の盲点を突いた事件が現実化している。
- 要点2:三菱UFJ銀行練馬支店などで起きた巨額窃盗事件や八王子市の貸金庫事件など、実際の事例から手口や背景を学ぶことが重要である。
- 要点3:万が一の盗難における銀行側の法的責任や損害賠償の限界を知り、自宅保管や民間サービスとの併用など現実的な防犯対策が求められる。
「貸金庫なら絶対安全」という神話の崩壊:相次ぐ事件の背景
かつて、日本国内における銀行の貸金庫は、最高峰のセキュリティと厳重な管理体制によって守られた「聖域」のように捉えられていました。一般の預金とは異なり、専用の鍵や暗証番号、さらには生体認証などを経て初めて金庫室へ立ち入ることができる仕組みは、利用者に揺るぎない安心感を与えていたのです。弁護士法人s&Nパートナーズ法律会計事務所の法的解説などでも指摘されている通り、多くの人が「家よりも安全に財産を保管できる場所」として貸金庫を選択してきました。
しかし、近年の動向を見ると、セキュリティの不備や、まさか行員が不正に関与するとは想定していなかった運用の隙を突いた盗難事件が報告されています。貸金庫が絶対的な安全地帯ではないという現実は、金融機関の信頼そのものに大きな問いを投げかけています。なぜこのような事件が起こり得るのか、その構造的な背景や実態を冷静に見つめ直す時期にきています。
三菱UFJ銀行および八王子市での貸金庫窃盗事件の真相と手口
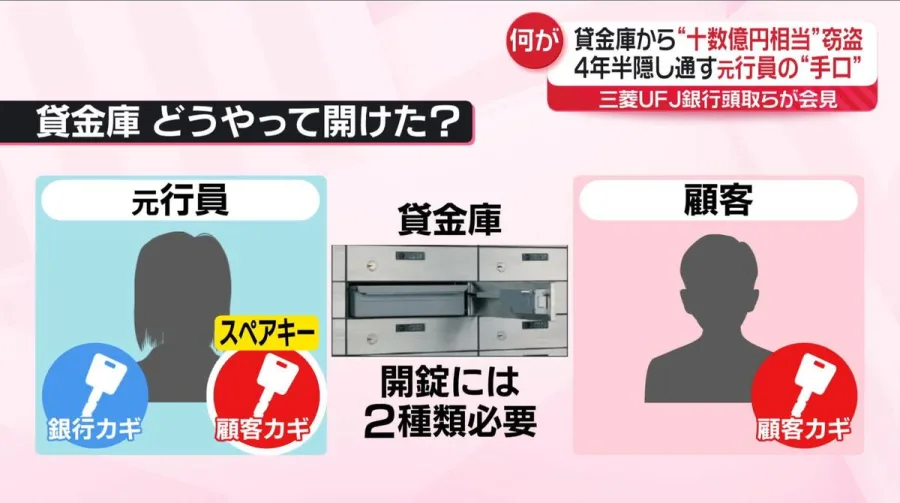
貸金庫の安全神話に大きな亀裂を入れた代表的な事例として、三菱UFJ銀行貸金庫窃盗事件が挙げられます。報道やWikipedia等の記録によると、2020年4月から2024年10月にかけて、三菱UFJ銀行の練馬支店と玉川支店において、女性行員が貸金庫の管理責任者としての立場を悪用。顧客の金庫を無断で解錠し、約70人分の資産総額数十億円相当を盗み出すという巨額の窃盗事件が発生しました。
管理者が本来持っている権限やマスターキー的なアクセス権が、不正の抑止ではなく逆に悪用されてしまった点がこの事件の最大の衝撃であり、教訓と言えます。加えて、東京都八王子市旭町のビル地下1階にある貸金庫業者でも事件が発生しています。報道によると、2026年4月28日午前9時ごろ、「金庫がこじ開けられている」と110番通報があり、元飲食店経営の50代男性が契約していた貸金庫から多額の現金などが被害に遭う事案が確認され、警視庁による捜査が進められています。これらの事例は、金融機関や専門業者における内部不正や物理的なこじ開けリスクが、決して絵空事ではないことを如実に示しています。
金融機関と貸金庫業者のセキュリティ実態と安全性の比較
貸金庫サービスを提供する施設や金融機関は、それぞれ異なるセキュリティ対策を講じています。例えば、神戸貸金庫センターの公開情報などのように、金庫室の位置や動線をあえて非公開とし、ALSOKなどの個別警備契約や建物の有人警備を組み合わせることで、ハードウェアと運用の両面から安全性を高めている事例も多く存在します。しかし、施設ごとの対策レベルにはバラツキがあり、業者や銀行によって防犯体制の厳格さが異なります。
以下に、貸金庫の保管における主なタイプと、それぞれのセキュリティ上の特徴や留意点を整理します。
| 保管タイプ | 主なセキュリティ体制 | メリット | 留意点・リスク |
|---|---|---|---|
| 大手都市銀行の貸金庫 | 二重ロック、監視カメラ、厳重な行内規定・身元管理 | 高いブランド信頼性、店舗ネットワークの広さ | 内部不正に対する絶対的な抑止には限界があり、管理者の立場悪用リスクが表面化 |
| 専門民間貸金庫(非銀行系) | 個別警備会社(ALSOK等)との連携、動線非公開、有人警備 | 利便性や専門性に特化、柔軟な契約プラン | 施設ごとの防犯レベルに差があり、運営事業者の経営基盤の確認が必要 |
| 自宅の耐火金庫 | 自己管理、プライベート空間での保管 | いつでも即座にアクセス可能、保管料が不要 | 空き巣や強盗リスク、火災時の完全な保護には限界がある |
もし被害に遭ったら?銀行側の法的責任と損害賠償の限界
万が一、貸金庫に預けていた貴金属や現金、重要書類が盗難や紛失の被害に遭った場合、銀行や業者はどこまで責任を負うのでしょうか。法律上の契約性質として、貸金庫契約は一般的に「貸室契約(賃貸借契約に近い性質)」または「保護預かり契約」として扱われます。預かった財産の詳細な中身を銀行側が一つひとつ確認して預かるわけではないため、契約約款においては「免責条項」が詳細に定められているケースがほとんどです。
過去の判例や法的解釈においても、銀行側に明確な過失(例えば、誰でも簡単に開けられる杜撰な管理を放置していた場合や、行員の不正を容易に許す構造的欠陥があった場合など)が認められなければ、全額の損害賠償が直ちに認められるとは限らないのが実情です。被害に遭った際、庫内に何がどれだけ入っていたのかを客観的に証明することが非常に難しいため、利用者が泣き寝入りせざるを得ないケースが生じることも大きな法的リスクとなっています。
私たちが取るべき現実的な防犯対策と資産の分散保管
貸金庫の信頼揺らぎや法的リスクを踏まえた上で、私たちが自身の資産を守るためにどのような防犯対策を講じるべきでしょうか。まず重要なのは、「貸金庫に入れているからすべて安心」という過信を捨て、リスクを分散させるという考え方です。
具体的には、以下のような現実的な対策を組み合わせることが有効です。
- 保管内容の厳選:換金性の高い多額の現金や、証明が難しい無記名の貴金属などを大量に貸金庫に預けることを避け、本当に価値が高く代替が利かない重要書類や限定的な資産に絞る。
- 預け入れ資産の記録と証拠化:貸金庫に何を保管しているかについて、購入時の領収書、写真、詳細なリストを自宅外の安全な場所に保管しておく。
- 金融機関のセキュリティ体制の確認:利用している、または検討している銀行や業者がどのような警備システムや二重確認のプロセスを導入しているかを事前に確認する。
- 分散保管の徹底:すべての重要資産を一つの貸金庫に集中させず、自宅の頑丈な耐火金庫、信頼できる金融機関、その他の方法へと適切にリスクを分散させる。
【貸金庫盗難】に関するよくある質問(FAQ)
Q1:銀行の貸金庫から盗難に遭った場合、被害額は全額補償されますか?
A1:銀行側に重大な過失が認められた場合は賠償請求の余地がありますが、契約約款の免責条項や、庫内に実際に入っていたものの証明の難しさから、全額補償が容易ではないのが現実です。事前の補償上限額を確認しておくことが大切です。
Q2:行員による不正を防ぐために、銀行側はどのような対策を強化していますか?
A2:近年の相次発覚を受けて、複数の行員による立ち会い義務化や、監視カメラの死角をなくす取り組み、アクセスログの厳格な管理など、内部統制の強化が進められています。
Q3:自宅の金庫と銀行の貸金庫、どちらを選ぶべきですか?
A3:それぞれのメリット・デメリットがあります。自宅金庫はいつでもアクセスできますが空き巣リスクがあり、貸金庫は外部の防犯性に優れる一方で内部不正やアクセス制限のリスクがあります。資産の性質に合わせて使い分けるのがベストです。
まとめ:今後の動向と失敗しないための判断基準
貸金庫における一連の盗難事件は、「完全無欠の安全な場所など存在しない」というシビアな現実を私たちに突き付けました。金融機関や専門業者はセキュリティの高度化や内部統制の厳格化を進めていますが、利用者側もその実態を正しく理解し、過信を避けることが大切です。大切な資産を守るためには、情報のアップデートを怠らず、預けるものの選定や分散保管を賢く組み合わせる判断基準を持つことが、これからの時代において何よりも確実な自衛策となります。