2026年現在、企業の労務管理や給与計算の実務において、従業員の給与から一部を差し引く「給与天引き」の法的手続きへの関心が高まっています。従業員へ支払う給与は、その原則として全額を支払わなければならないという強い法制が敷かれています。そのため、社内販売の代金や財形貯蓄、社員寮の家賃などを給与から控除するには、法律上の厳格な要件をクリアしなければなりません。
本記事では、労働基準法第24条に定められた原則と例外を軸に、賃金控除に関する協定書の正しい作成方法、記載すべき必須項目、テンプレートの活用法、そして労使協定締結時の注意点を実務目線で分かりやすく紐解いていきます。
【この記事の重要ポイントまとめ】
- 要点1:原則として賃金は全額支払わなければならず、控除には法的根拠と労使協定の締結が不可欠である。
- 要点2:労働基準法第24条第1項ただし書きに基づき、労働者代表との間で書面による協定を締結する必要がある。
- 要点3:社宅費や積立金など控除できる項目を明確にし、トラブルを防ぐための適切な運用が求められる。
賃金全額払いの原則と労働基準法第24条の基本構造
労働基準法第24条では、賃金の支払いに関して「5つの原則」が設けられています。その中でも実務上最も厳格に解釈されているのが、給与の「全額払いの原則」です。この原則により、使用者は労働者に対して、賃金の全額を直接、通貨で、毎月1回以上、一定の期日を定めて支払わなければならないと義務付けられています。
このルールが存在する背景には、使用者が一方的にペナルティや借金相殺などを理由として賃金を勝手に差し引き、労働者の生活基盤を脅かすことを防ぐという目的があります。したがって、たとえ社内でのトラブルや物品の破損があったとしても、会社が独断で給与からその費用を天引きすることは原則として法律違反となります。
しかし、実務の現場では、社員食堂の利用代金、社宅の家賃、社員旅行の積立金、あるいは財形貯蓄など、給与から自動的に控除することが労働者にとっても利便性が高いケースが多く存在します。そこで、法律では一定の例外として、労使協定が存在する場合や法令に別段の定めがある場合に限り、例外的な控除が認められています。
賃金控除に関する協定書とは?締結が必要な理由と法的効力
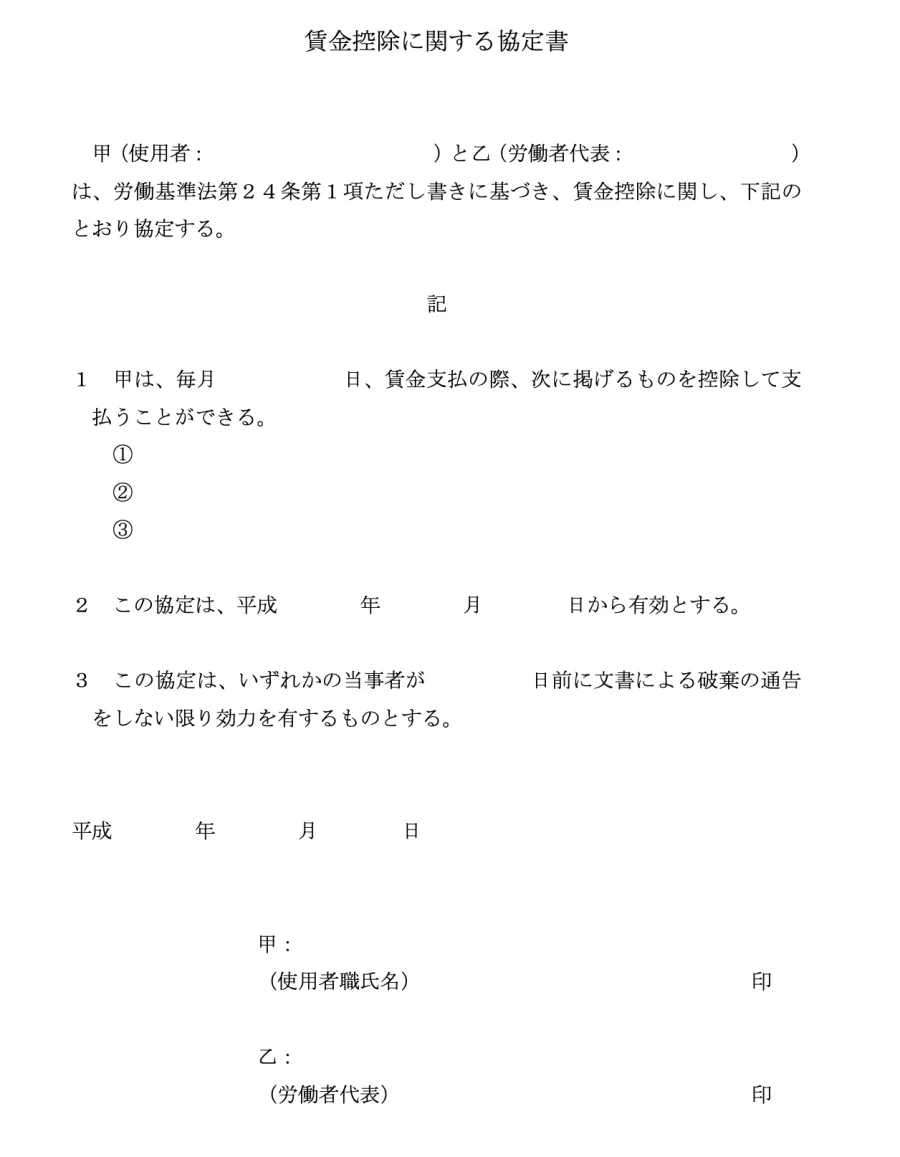
法律が認める例外の一つが、労働者の過半数代表者または過半数労働組合との間で書面による協定、すなわち労使協定を締結するケースです。この労使協定を形にしたものが賃金控除に関する協定書です。
厚生労働省の示す指針や実務上のガイドラインにおいても、労働基準法第24条第1項ただし書きに基づき、賃金から特定の費用を控除する場合には、使用者と労働者の代表者の間で書面による合意を取り交わすことが大前提とされています。口頭での合意や就業規則の規定だけでは、控除の法的正当性が認められない場合があるため注意が必要です。
この協定書を正式に締結することで、会社側は法的な根拠を持って適法に給与天引きを実施できるようになり、労働者側にとっても何からいくら控除されているのかが透明化されるため、労務トラブルを未然に防止する大きな抑止力となります。
給与から控除できる項目と控除できない項目の境界線
賃金控除に関する協定書を締結したとしても、あらゆる項目を自由に天引きできるわけではありません。控除が認められる項目には明確な法的な線引きが存在します。
最初に、法律上当然に控除が認められている法定控除としては、所得税や住民税などの税金、健康保険料、厚生年金保険料、雇用保険料などの社会保険料が挙げこれらは労使協定がなくても控除が義務付けられています。
一方で、労使協定を締結することで初めて控除が可能になる「協定控除」の代表例には、以下のようなものが含まれます。
| 控除の区分 | 主な項目例 | 必要な手続き・法的根拠 |
|---|---|---|
| 法定控除 | 所得税、住民税、社会保険料(健康保険・厚生年金・雇用保険) | 法令に基づくため、労使協定は不要 |
| 協定控除 | 社宅家賃、社員寮費、社内預金、財形貯蓄、社員食堂利用料、親睦会費 | 労働基準法第24条に基づく「労使協定」の締結が必須 |
| 控除不可項目 | 会社の備品破損の弁償金、私的な遅刻・欠勤に対する過度なペナルティ天引き | 原則として労使協定があっても違法となる場合が多い |
このように、福利厚生や利便性の高い項目は協定書を交わすことで控除できますが、従業員の過失に対する損害賠償などを給与から一方的に相殺することは、労働者の生活権を脅かすため厳しく制限されています。
テンプレートの活用法と賃金控除に関する協定書の必須記載項目
実際に協定書を作成する際には、厚生労働省の公開するひな形や信頼できる労務ポータルサイトのテンプレートをベースに自社の実態に合わせた調整を行うのが一般的です。文書を作成する上で欠かせない必須の記載項目は以下の通りです。
第一に、協定の目的および法的根拠として「労働基準法第24条第1項ただし書きに基づき、賃金控除に関し、労使双方が合意する」旨を明記します。第二に、使用者(会社側の代表者氏名や役職)と、労働者代表(過半数代表者の氏名)の署名または記名押印が必要です。
第三に、給与から控除する具体的な項目(例:社宅家賃、社員食堂利用代金など)を漏れなく列挙します。曖昧な表現や「その他会社が必要と認めた費用」といった包括的な記載は、後々の労務トラブルの原因になるため避けるべきです。第四に、有効期限や破棄に関する条項、例えば「この協定は、何れかの当事者が〇日前までに文書による破棄の通告をしない限り効力を有するものとする」といった更新・解除ルールを盛り込んでおくと実務上非常に安全です。
労使協定締結時の注意点と実務運用における落とし穴
協定書を作成・締結し、実際に運用を開始する段階においては、いくつかの重大な注意点があります。これらを怠ると、形式上は書類が整っていても法的な効力を失うリスクがあります。
最も要点は、「労働者代表の選出方法が適法であるか」という点です。労働者代表は、管理監督者以外の従業員による民主的な手続き(投票や話し合いなど)によって選出された者でなければなりません。会社側が一方的に指名した人物と締結した協定書は無効と判断されるおそれがあります。
また、従業員個別の同意(個別の不同意権)の扱いにも配慮が必要です。たとえ労使協定を締結していたとしても、財形貯蓄や親睦会費など任意性の高い項目については、従業員本人の個別同意書が別途揃っていることが望ましいとされています。強制加入のようになっている場合は実質的な全額払い原則の違反とみなされるケースもあるため、運用面の透明性が大切です。
【賃金控除に関する協定書】に関するよくある質問(FAQ)
Q1:従業員個人の借金を会社が給与から天引きしてもよいですか?
A1:原則として認められません。個人の借金の返済を会社が肩代わりして給与から控除することは、労働基準法第24条の趣旨に反するため、たとえ本人の希望があったとしてもトラブルの原因となり、違法と判断される可能性が高いです。
Q2:労使協定の有効期限はどのくらいに設定するのが一般的ですか?
A2:法律上の強制的な期限の定めはありませんが、一般的には「1年間」として自動更新条項を盛り込むか、毎年見直す形をとる企業が多く見られます。
Q3:パートやアルバイトの従業員も控除協定の対象に含まれますか?
A3:過半数代表者が全従業員(正社員・パート・アルバイトを含む)を代表して選出されている場合は対象に含まれます。ただし、社宅や食堂を利用する層が限定される場合は、項目ごとに適用範囲を明確にしておくことが重要です。
まとめ:適正な労務管理とトラブル防止に向けた判断基準
賃金控除に関する協定書は、企業の円滑な福利厚生の運営と、従業員の賃金を守るための法的セーフティネットを両立させるための極めて重要な書類です。労働基準法第24条の趣旨を正しく理解し、全額払いの原則を踏まえた上で適法な労使協定を締結することが大切です。
実務においては、テンプレートをそのまま流用するのではなく、自社で控除する項目を正確に定義し、民主的な手続きで選出された労働者代表と締結することが失敗しないための絶対条件となります。法令を遵守した透明性の高い給与管理体制を築き、労務リスクの無い健全な組織運営を目指しましょう。