2026年現在、宗教法人を巡る税制や経済活動については、世論やインターネット上でさまざまな議論や誤解が飛び交っています。「宗教法人は税金を一切払っていないのではないか」「いわゆる『坊主丸儲け』の状態なのでは」といった疑問を抱いたことのある方も少なくないでしょう。
しかし、実際の税法上の扱いは単純な「完全非課税」ではありません。本記事では、公式百科事典や国税庁の公的資料、税理士事務所の見解といった信頼性の高いデータに基づき、宗教法人における税金の仕組み、非課税の範囲、収益事業の定義や法人税率の実態を徹底的に解説します。
【この記事の重要ポイントまとめ】
- 要点1:宗教法人が非課税とされるのは「法人格そのもの」ではなく、儀式や布教などの「宗教活動から生じた所得」である。
- 要点2:お布施や寄付金、喜捨などは本来の宗教活動に伴うものであるため非課税だが、駐車場経営や不動産賃貸といった収益事業には法人税が課される。
- 要点3:収益事業に適用される法人税率は、普通法人とは異なり、公益法人等向けの軽減税率(年800万円以下は15%、800万円超は19%)が採用されている。
「宗教法人は税金を払っていない」は本当か?非課税の基本原則
「宗教法人は税金を一切納めていない」という認識は、正確な事実を反映していません。日本における宗教法人は、宗教者と信者で構成される法人格を取得した宗教団体であり、文部科学大臣もしくは知事が所轄庁となる広義の公益法人の一つに位置づけられています。
第134回通常国会における文化庁長官の答弁などでも示されている通り、公益法人等の範疇に置かれる根拠のひとつとして、「超自然的なものへの信仰があり、それを信じる者が『信者』になり、信者の心の拠り所になるということで、公益性が認められる」という点が挙げられます。この公益性や、営利を目的としない非営利団体(収支相償)であるという性質上、宗教活動そのものやそれに伴う収入に対しては税金が課されません。
非課税の範囲とお布施の扱い|「法人」ではなく「所得」が対象
宗教法人に関する税金の最大の要点は、非課税なのは「法人自体」ではなく、あくまで「宗教活動から生じた所得」であるという点です。信者から支払われるお布施、戒名料、祈祷料、お札やお守りの授与料などは、宗教上の儀式や伝統に則った行為に対する対価や寄付金とみなされ、原則として法人税や消費税の課税対象外となります。
また、境内地や境内建物といった宗教活動に直接使用される固定資産についても、宗教法人法や地方税法の規定により固定資産税が非課税とされています。これは、歴史的・文化的な建造物や伝統文化の継承、さらには地域コミュニティの精神的な拠り所としての役割を公的に支えるための仕組みとなっています。
収益事業の定義とは?駐車場経営や賃貸ビルに課される税金
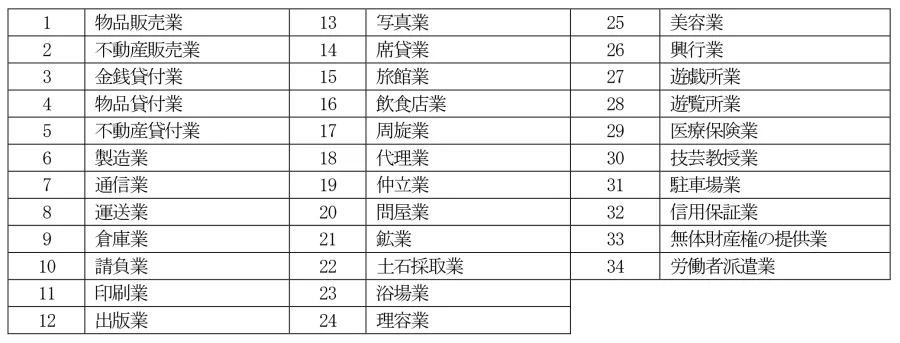
一方で、宗教法人が社会一般の企業と同様に行う経済活動、いわゆる収益事業については、しっかりと課税がおこなわれます。法人税法においては、収益事業の範囲が明確に定められており、物品販売業や不動産貸付業など、一般の営利企業と競合するような事業がこれに該当します。
例えば、境内の空きスペースを利用した「駐車場経営」や、所有する土地・建物を一般企業や個人に貸し出す「不動産賃貸業」、あるいは参拝者向け以外の売店での物品販売などは収益事業とみなされます。これらの事業から得られた所得に対しては、他の法人と同様に確定申告を行い、納税する義務が生じます。
宗教法人に適用される法人税率と各種税目の仕組み
宗教法人が収益事業を行い、法人税が課される場合、適用される税率は一般的な株式会社などの普通法人とは異なります。宗教法人を含む公益法人等に適用される法人税率は、年800万円を超える所得に対しては19%、800万円以下の所得に対しては15%と定められています。
| 税目・区分 | 課税・非課税の判定基準 | 主な対象・適用レート |
|---|---|---|
| 法人税(収益事業) | 収益事業(34事業)から生じた所得 | 年800万円以下:15%、800万円超:19% |
| 法人税(宗教活動) | 本来の宗教活動・布教活動による収入 | 完全非課税(儀式、お布施、寄付金など) |
| 消費税 | 事業性のある資産の譲渡・貸付け等 | 基準期間の課税売上高が1,000万円超の場合に納税義務 |
| 固定資産税 | 土地・建物の用途による判定 | 境内地・境内建物は非課税、収益事業用不動産は課税 |
| 源泉所得税 | 給与、報酬・料金等の支払い | 一般的な雇用者と同様に源泉徴収・納付義務あり |
また、宗教法人も従業員を雇用する場合には「源泉徴収義務者」となります。給与や専門家への報酬などを支払う際には、所定の所得税および復興特別所得税を源泉徴収して国に納付する義務があり、「税金を一切払っていない」という世間のイメージとは大きく異なる実態があります。
【宗教法人税金】に関するよくある質問(FAQ)
Q1:お布施に消費税や所得税はかからないのですか?
A1:お布施は宗教活動に伴う対価や喜捨であり、事業としての資産の譲渡等には該当しないため消費税は非課税です。また、宗教者個人が受け取る場合でも、宗教上の礼拝や儀式に伴うものは非課税所得とされるケースが一般的ですが、実態に応じた判断が必要です。
Q2:駐車場経営や貸ビルを行っている宗教法人は多いのですか?
A2:都市部を中心に、維持管理費や活動資金の補填を目的として駐車場経営や不動産賃貸を行っている宗教法人は存在します。ただし、これらは明確な収益事業とみなされるため、厳格な帳簿管理と法人税の申告が義務付けられています。
Q3:宗教法人の税務調査はどのように行われますか?
A3:一般的な企業と同様に、税務署による税務調査の対象となります。宗教活動に関する収入と、駐車場経営などの収益事業に関する収入が明確に区分されているか、帳簿書類や経理処理が適正に行われているかが厳しくチェックされます。
まとめ:今後の動向と正確な制度理解の重要性
宗教法人の税金を巡る議論では、「すべてが非課税である」という誤解と、「実際の税法上の複雑な仕組み」との間に大きなギャップが存在します。本記事で解説した通り、非課税の対象はあくまで純粋な宗教活動による所得や境内地に限定されており、収益事業に対する法人税の課税や、源泉徴収義務などの社会的責任はしっかりと果たされています。
社会構造の変化や法制度の見直しが進む現代において、感情論や偏ったイメージにとらわれず、公式なデータや税法上の仕組みを正しく把握することが、健全な議論と理解を深めるための鍵となります。