「がん保険は必要か?」とお悩みの方へ。日本の死因第1位である「がん」に対して、多くの方が「自分は大丈夫か」「高い保険料を払い続ける価値があるのか」と疑問を抱いています。2026年現在の医療制度や最新の治療技術、そして家計の負担をめぐる実情は、数年前とは大きく変化しています。
公的医療保険には「高額療養費制度」という強力なセーフティネットが存在しますが、それだけで十分なのでしょうか。本稿では、がん保険がいらないといわれる理由や、自由診療・通院治療に備える必要性が高い人の条件を、ファイナンシャルプランナー(FP)の視点と信頼できる統計データをもとに解説します。
【この記事の重要ポイントまとめ】
- 要点1: 日本人の生涯罹患率は男性63.3%、女性50.8%(国立がん研究センター2021年データ)に達し、およそ2人に1人ががんにかかる身近な病気である。
- 要点2: 高額療養費制度により自己負担には上限があるが、保険診療外の「自由診療」や「先進医療」、さらに長期化する「通院治療」の費用は全額自己負担となる。
- 要点3: がん保険が必要な人は、貯蓄が十分にない人、自由診療による最先端の治療を希望する人、自営業などで傷病手当金がない人に絞られる。
がん保険は本当にいらない?不要論の根拠となる「高額療養費制度」の仕組み
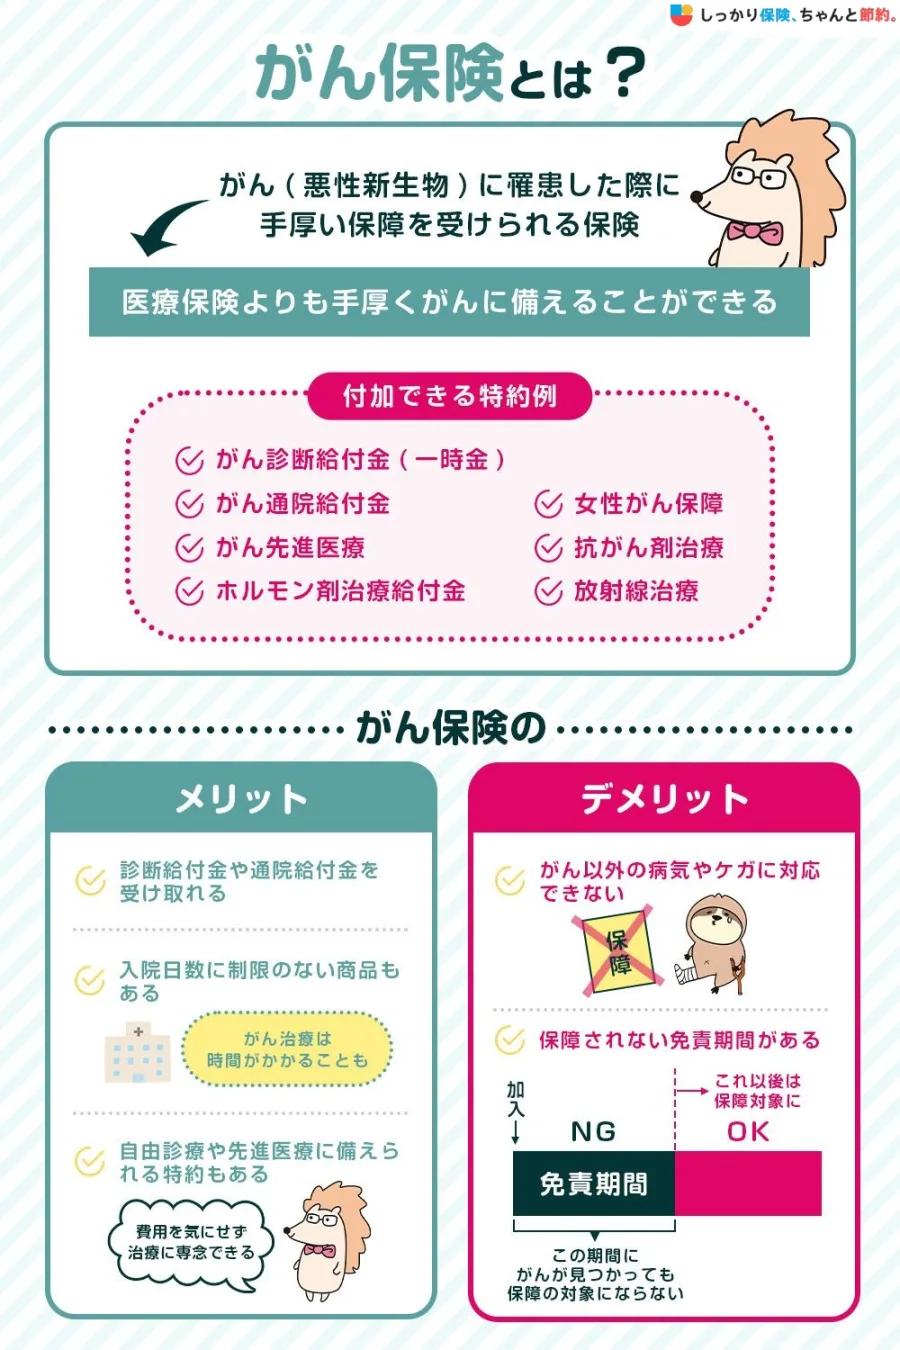
「がん保険なんていらない」という意見の最大の根拠となっているのが、日本の優れた公的医療保険制度、特に高額療養費制度の存在です。この制度では、医療機関や薬局の窓口で支払った医療費の月額自己負担額が、所得に応じて一定の限度額を超えた場合、超過分が後から払い戻されます。
例えば、一般的な所得水準(年収約370万〜770万円)の現役世代であれば、1か月の医療費が100万円かかったとしても、窓口での自己負担はおよそ「8万9千円+(医療費-26万7千円)×1%」となり、約9万円程度に抑えられます。これが、多くのマネー記事や専門家が「手厚い貯蓄があれば、高額な保険料を払ってまで専用のがん保険に加入する必要性は低い」と主張する主な理由です。
しかし、この制度はあくまで「公的医療保険が適用される治療(保険診療)」の範囲内に限られます。日本国内では、保険診療と自由診療の併用(混合診療)が原則として厳しく制限されているため、保険適用外の最新治療を選択した瞬間に、高額療養費制度の対象外となるという大きな落とし穴が存在します。
がん保険と医療保険は何が違うのか?保障範囲と特徴を徹底比較
多くの方が混同しがちなのが「一般的な医療保険」と「がん保険」の違いです。医療保険は病気やケガ全般を幅広くカバーする万能型であるのに対し、がん保険は文字通り「がん」に特化した保障を提供します。
両者の最大の違いは、保障の継続性と給付金の支払い条件にあります。通常の医療保険では、入院日数に応じた給付や手術給付金が中心ですが、近年の医療の現場では「入院の短期化・外来(通院)での治療の長期化」が主流となっています。そのため、従来の入院型医療保険だけでは、通院のたびにかかる抗がん剤治療費や放射線治療費の負担に対応しきれないケースが増えています。
以下に、がん保険と医療保険の主な違いを分かりやすく整理しました。
| 比較項目 | 医療保険(総合型) | がん保険(特化型) |
|---|---|---|
| 主な保障対象 | 病気・ケガ全般(がんを含む) | 「がん」のみに限定 |
| 保障期間 | 終身または定期(見直しが多い) | 終身(一度加入すれば保険料が上がらない) |
| 給付金の仕組み | 入院日数に応じた支払いが中心 | 診断一時金、通院、抗がん剤治療などに手厚い |
| 免責期間 | 一般的に加入後すぐ適用 | 通常、加入後90日間の免責期間あり |
| 自由診療への対応 | 基本は対象外(特約による) | 先進医療や自由診療特約が充実 |
公的保険の盲点:自由診療と通院治療が家計を圧迫する理由
国立がん研究センターの統計データによると、生涯でがんに罹患する確率は男性が63.3%、女性が50.8%となっており、私たちの身近に迫る深刻なリスクです。治療技術の進歩により、入院期間は短縮されているものの、その分「通院しながら働きながら治療を続ける」スタイルが一般化しています。
ここで問題となるのが、通院治療にかかる継続的なコストです。分子標的薬や免疫チェックポイント阻害薬といった新しい抗がん剤治療は、数か月から数年にわたって外来で継続されることが多く、薬剤費の自己負担が家計をじわじわと圧迫します。
さらに深刻なのが、自由診療を選択せざるを得ない場面です。国内未承認の最新医薬品や、最先端の重粒子線治療・陽子線治療などを希望する場合、これらは全額自己負担となり、治療費が数百万円から数千万円にのぼることも珍しくありません。「高額療養費制度が使えない自由診療にどう備えるか」という課題こそ、がん保険の存在意義を考える上で最も要点となります。
【結論】がん保険が必要な人・不要な人の明確な条件
では、具体的にどのような人ががん保険に加入すべきで、どのような人不要なのでしょうか。ファイナンシャルプランナーの視点から、見極めのための明確な条件を整理します。
■ がん保険が「不要」な人の条件
- 数百万〜1,000万円以上の十分な貯蓄があり、万が一の高額な医療費や収入減に耐えられる人。
- 勤め先の健康保険組合の傷病手当金や付加給付(独自の医療費補助制度)が非常に手厚い人。
- 公的医療保険の範囲内の標準治療だけで十分と考えており、自由診療や先端医療を希望しない人。
■ がん保険が「必要」な人の条件
- 貯蓄がまだ少なく、高額な医療費の請求や数か月の収入減に直面した際に生活が破綻するリスクがある人。
- 万が一の際に、海外の未承認薬や自由診療を含めたあらゆる選択肢を諦めたくない人。
- 自営業者やフリーランスなど、会社員のような手厚い傷病手当金や有給休暇の保障がない人。
- 家族にがんの既往歴が多く、精神的な安心感をあらかじめ買っておきたい人。
失敗しないがん保険の選び方と見直しのポイント
もしがん保険への加入や見直しを検討する場合、単に「月々の保険料が安いもの」を選ぶのは避けるべきです。2026年現在のトレンドを踏まえた選び方の極意は、「診断一時金」の手厚さと「自由診療・通院保障」の有無に注目することです。
昔のがん保険の主流は「入院1日につき◯円」というタイプでしたが、前述の通り現在は入院日数自体が短いため、十分な給付金を受け取れないケースが多々あります。そのため、がんと診断された段階でまとまった金額が受け取れる「がん診断一時金(100万円〜)」が手厚いプランを選ぶのが賢明です。
また、すでに医療保険に加入している方は、その保険に「がん先進医療特約」などが付帯されているかを確認し、重複して無駄な保険料を払わないよう全体のバランスを見直すことが重要になります。
【がん保険必要か】に関するよくある質問(FAQ)
Q1:がん保険の加入時にある「90日間の免責期間」とは何ですか?
A1:がん保険は契約が成立しても、通常は責任開始日から90日間(約3ヶ月間)の「免責期間」が設けられます。この期間中にがんと診断されても保険金は支払われません。これは不公平な加入を防ぐための仕組みで、この期間を過ぎてから正式に保障が開始されます。
Q2:高額療養費制度があるなら、貯金があればがん保険は本当にいりませんか?
A2:基本的にはその通りです。十分な金融資産(目安として数百万円以上)があり、標準治療のみで治療方針に納得できるのであれば、保険料を掛け捨てにするよりも貯金で備える方が合理的であると言えます。
Q3:一度加入したがん保険は、年齢とともに見直した方がよいのでしょうか?
A3:医療技術や治療のトレンド(入院から通院・自由診療への移行)は時代とともに変化するため、数年〜10年単位で見直す価値はあります。ただし、年齢が上がってからの新規加入は保険料が高くなるため、見直す際は現在の健康状態や保障内容を慎重に比較してください。
まとめ:今後の医療動向と失敗しないための判断基準
「がん保険は必要か」という問いに対する答えは、個人の貯蓄額、働き方、そして「どこまでの医療を受けたいか」という価値観によって一人ひとり異なります。
公的医療保険制度や高額療養費制度は非常に強力な味方ですが、自由診療や長期化する通院生活、働けない期間の経済的リスクを完全にカバーしきれない側面も事実です。ネット上の「いらない」という極端な意見に流されるのではなく、ご自身のライフステージや経済状況を冷静に分析し、安心できる納得の選択肢を見つけていきましょう。